Raport branżowy
Construction
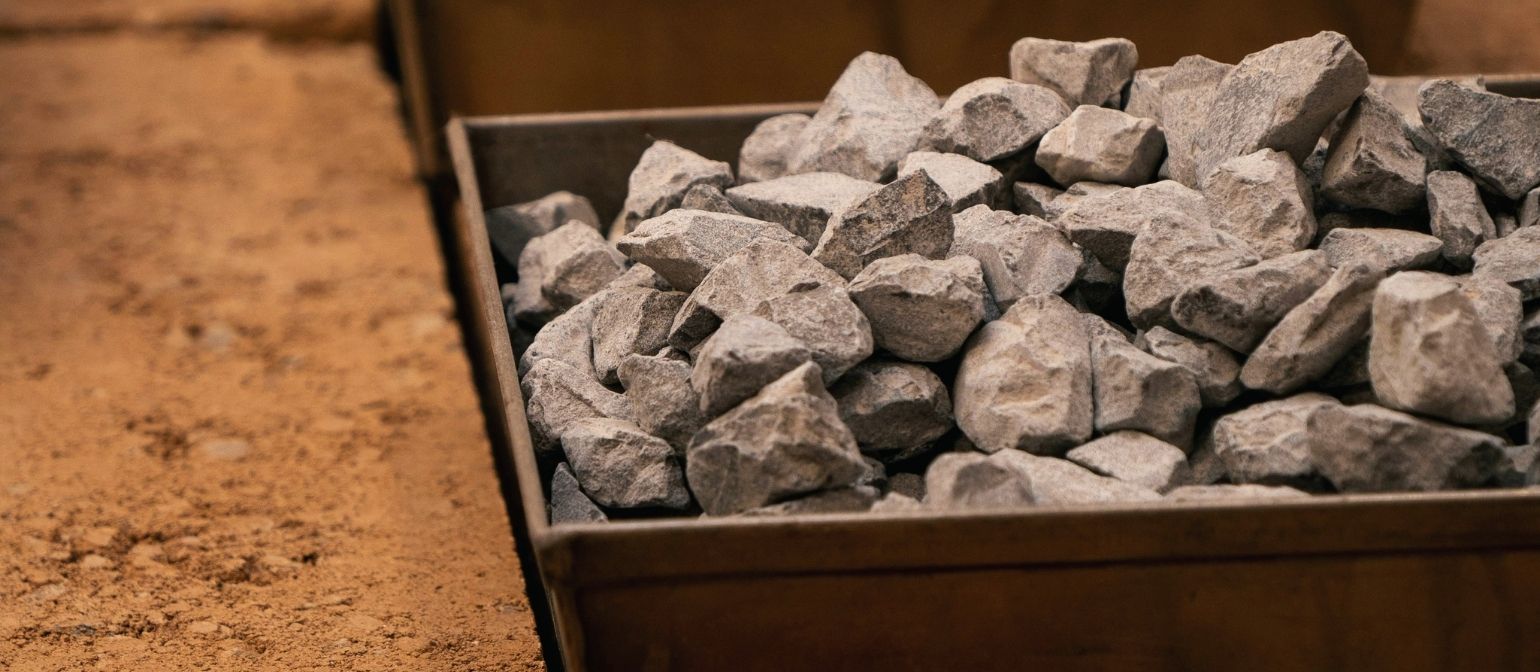
W 2025 r. łączne wydobycie kruszyw łamanych, piasków i żwirów oraz wapieni i margli dla przemysłu cementowego i wapienniczego wyniosło 297,2 mln ton – o 4,1% mniej niż rok wcześniej. Jednocześnie perspektywy popytu na kolejne lata pozostają korzystne. Realizacja dużych inwestycji infrastrukturalnych, wykorzystanie środków z Unii Europejskiej oraz projekty finansowane w ramach Krajowego Planu Odbudowy będą zwiększać zapotrzebowanie na kruszywa, szczególnie te o parametrach odpowiednich do dużych inwestycji – tak wynika z naszego najnowszego raportu „Rynek kruszyw w Polsce 2026”.
W 2025 r. piaski i żwiry odpowiadały za około 58% wydobycia analizowanych surowców, kamienie łamane i bloczne za 28%, a wapienie i margle dla przemysłu cementowego i wapienniczego – za niecałe 15%.
Mimo spadku całkowitego wydobycia perspektywy popytu na kolejne lata są optymistyczne. Zapotrzebowanie będą napędzać inwestycje drogowe i hydrotechniczne, środki unijne i KPO (w 2026 r.), rozwój infrastruktury wojskowej oraz budowa elektrowni jądrowej w Lubiatowie-Kopalino. W 2025 r. wydatki na infrastrukturę wojskową wzrosły o 37% w porównaniu z 2023 r.
– W kolejnych latach rynek kruszyw będzie musiał sprostać rosnącemu zapotrzebowaniu generowanemu przede wszystkim przez duże inwestycje infrastrukturalne. Szczególnie silny wzrost popytu prognozujemy w segmencie kruszyw łamanych i blocznych o parametrach odpowiednich do realizacji takich projektów. Jednocześnie wyzwaniem będzie regionalne niedopasowanie podaży do popytu oraz sprawna organizacja transportu. Szczególne znaczenie ma dostępność kolei i wagonów. Istotne wyzwanie może stanowić terminowy wywóz materiałów z kopalń kamienia, zwłaszcza na Dolnym Śląsku.
Szymon Jungiewicz
Head Construction Market Analyst
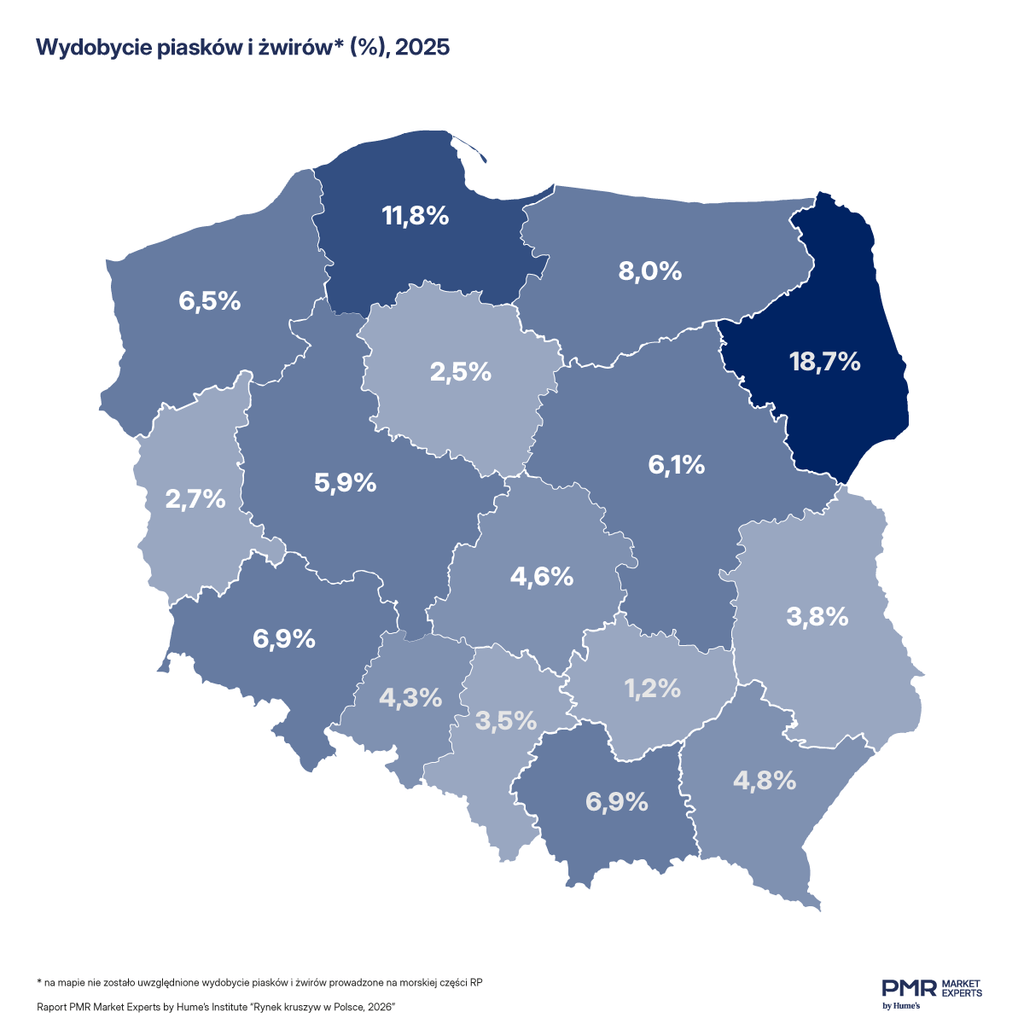
Jak podkreślają nasi eksperci wydobycie kruszyw w Polsce jest mocno zróżnicowane regionalnie. Piaski i żwiry są relatywnie równomiernie rozproszone, choć z przewagą północnej części kraju. Największe wydobycie tej grupy surowców odnotowano w województwach podlaskim i pomorskim. Inaczej wygląda sytuacja w przypadku kamieni łamanych i blocznych. Ich wydobycie jest silnie skoncentrowane w południowo-zachodniej Polsce, przede wszystkim w województwach dolnośląskim i świętokrzyskim. Wapienie i margle dla przemysłu cementowego i wapienniczego wydobywane są natomiast głównie w regionach, w których działa najwięcej zakładów tych branż.
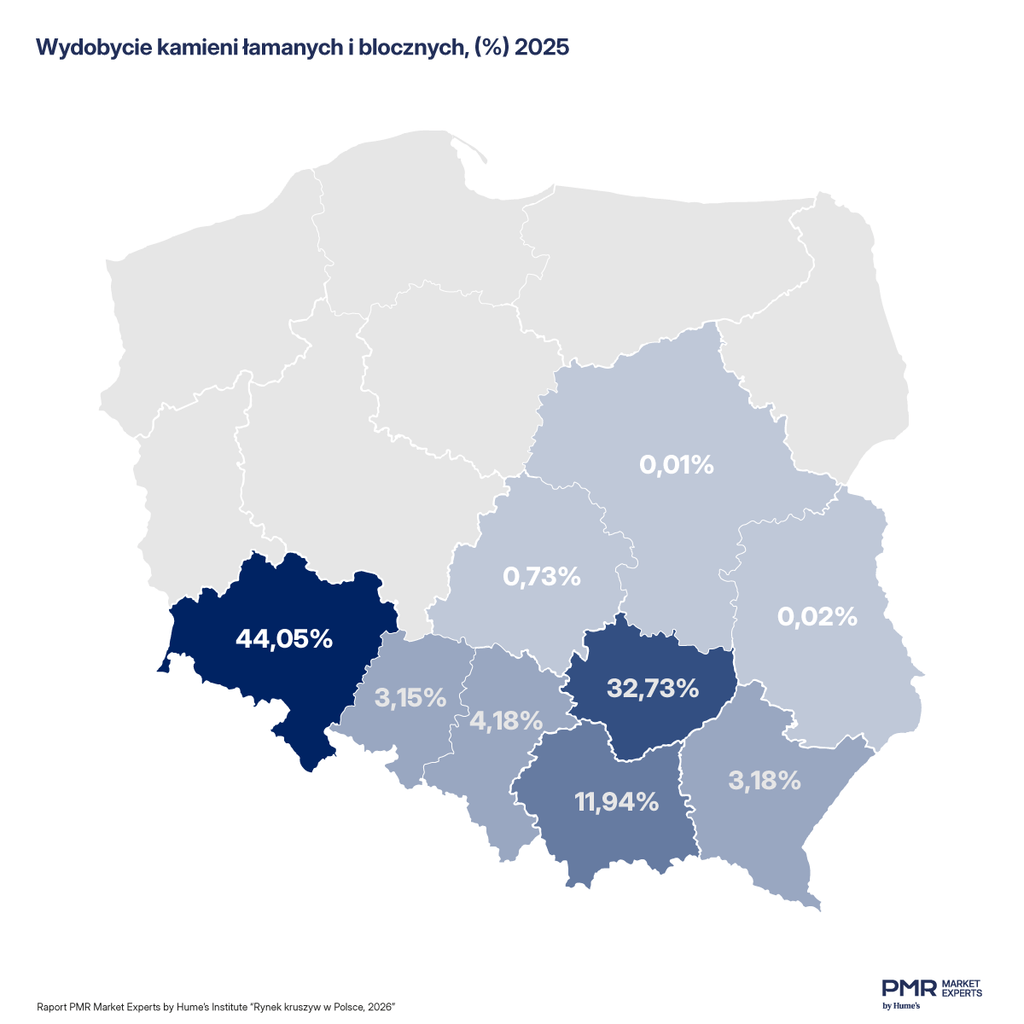
Silne zróżnicowanie regionalne widoczne jest również w rozmieszczeniu bazy surowcowej. Krajowe zasoby przemysłowe kamieni łamanych i blocznych wynoszą około 3 998,8 mln ton, z czego aż 93% przypada na trzy województwa: dolnośląskie – 68,1%, świętokrzyskie – 13,9% oraz małopolskie – 11%. Znacznie bardziej równomiernie rozłożone są kruszywa naturalne piaskowo-żwirowe, których zasoby przemysłowe przekraczają 4,5 mld ton. Z tej puli 3,7 mld ton przypada na złoża zagospodarowane. Surowiec ten występuje we wszystkich województwach oraz na obszarze morskim RP.
Według raportu największy udział w krajowej bazie piasków i żwirów ma województwo podlaskie – blisko 15%. Kolejne miejsca zajmują zachodniopomorskie – 10,9%, pomorskie – 10,3%, wielkopolskie – 8,9% oraz warmińsko-mazurskie – 8,3%. Łącznie te pięć regionów skupia ponad połowę krajowego potencjału surowcowego tej kategorii. Znacznie mniejsze udziały odnotowano w województwach małopolskim – 3%, lubelskim – 2,7%, śląskim – 1,8% oraz świętokrzyskim – 1,1%. Z kolei na obszar morski RP przypada około 1,8% krajowej bazy kruszyw piaskowo-żwirowych.
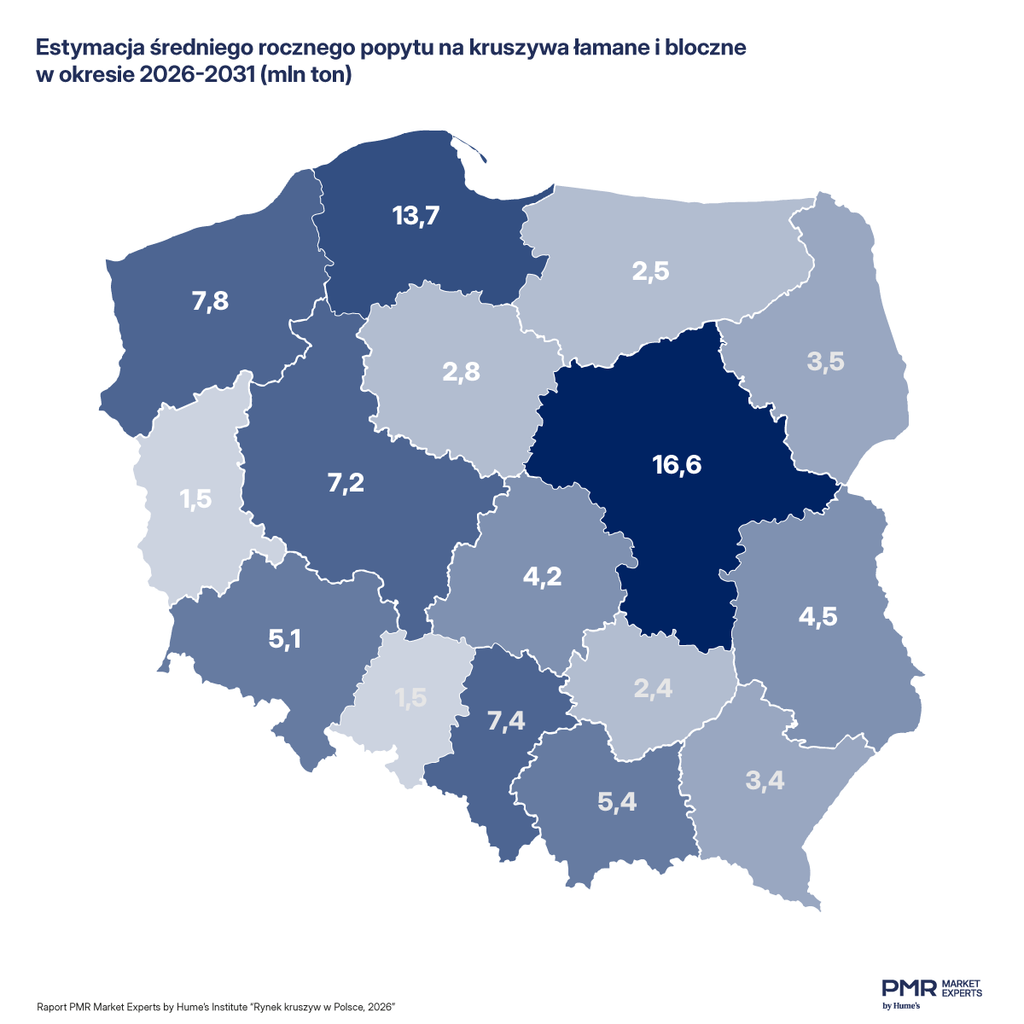
Rozmieszczenie zasobów nie pokrywa się jednak z regionalnym rozkładem przyszłego popytu. W przypadku kruszyw łamanych i blocznych najwyższe średnioroczne zapotrzebowanie w latach 2026-2031 prognozowane jest w województwie mazowieckim – 16,6 mln ton, a następnie pomorskim – 13,7 mln ton. Kolejne miejsca zajmują zachodniopomorskie – 7,8 mln ton, śląskie – 7,4 mln ton, małopolskie – 7,2 mln ton oraz dolnośląskie – 5,1 mln ton.
Mazowieckie i pomorskie będą odpowiadać łącznie za około 30% prognozowanego średniorocznego popytu na kruszywa łamane i bloczne w Polsce. Tak wysoki popyt jest związany przede wszystkim z koncentracją produkcji budowlano-montażowej oraz oczekiwaną skalą inwestycji infrastrukturalnych.
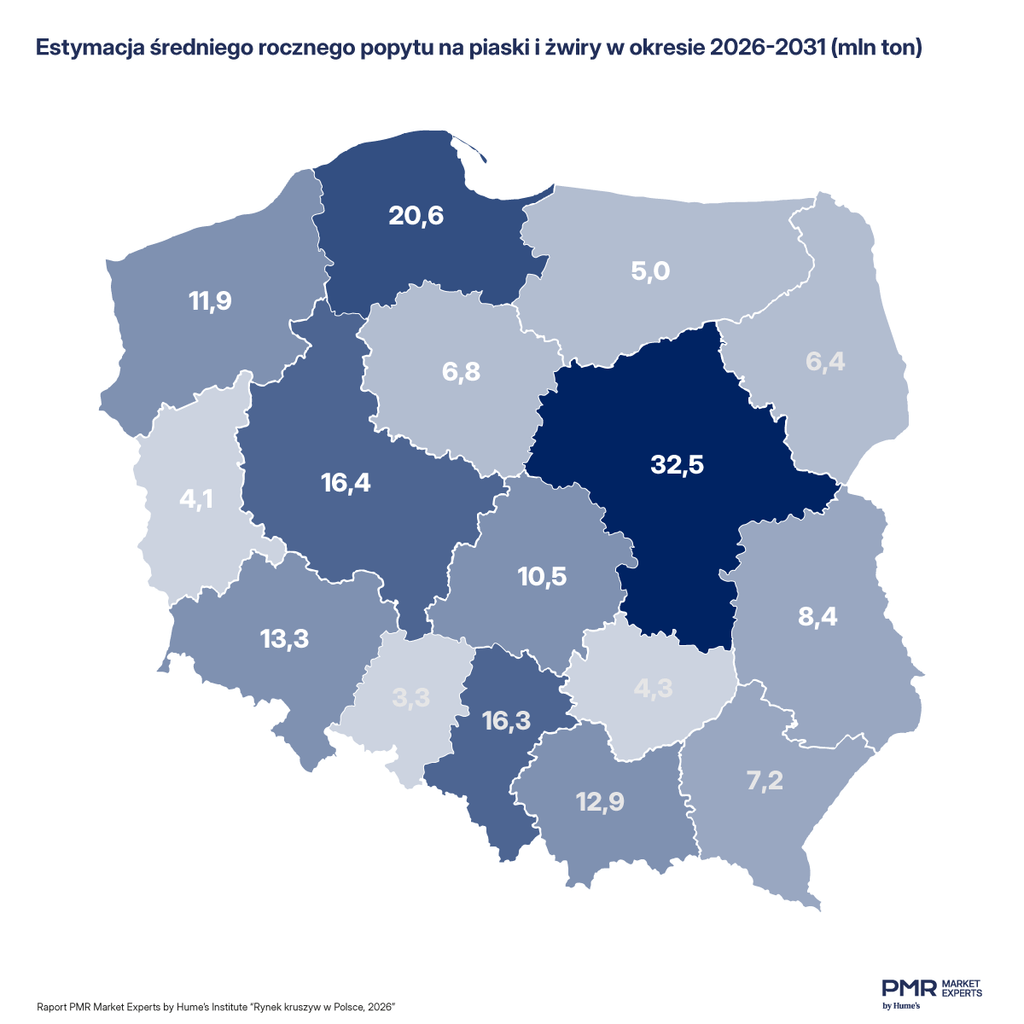
Jeszcze większe wolumeny będą potrzebne w przypadku piasków i żwirów. Średnioroczne zapotrzebowanie w latach 2026-2031 wyniesie według prognoz 32,5 mln ton w województwie mazowieckim i 20,6 mln ton w pomorskim. Wysoki popyt przewidywany jest również w wielkopolskim – 16,4 mln ton, śląskim – 16,3 mln ton, dolnośląskim – 13,3 mln ton, małopolskim – 12,9 mln ton oraz zachodniopomorskim – 11,9 mln ton.
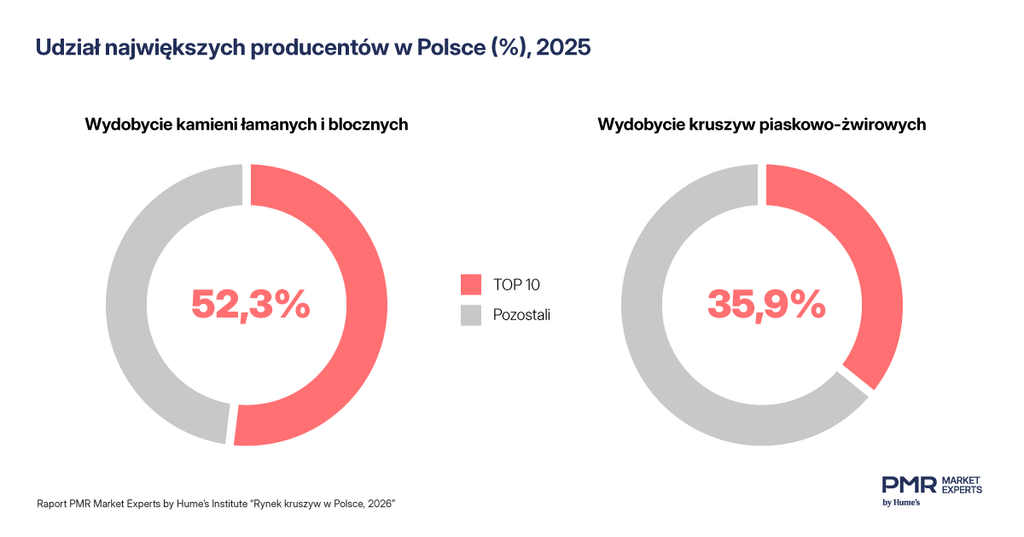
Rynek różni się także pod względem koncentracji producentów. W 2025 r. dziesięciu największych producentów odpowiadało za 52% całkowitego wydobycia kruszyw łamanych i blocznych w Polsce. W przypadku piasków i żwirów rynek był bardziej rozproszony – dziesięciu największych producentów skupiało 36% wydobycia.
– W efekcie rynek kruszyw wchodzi w okres, w którym rosnący popyt spotyka się z wyraźnie zróżnicowaną regionalnie bazą surowcową. Szczególnie w przypadku kruszyw łamanych i blocznych kluczowe znaczenie będzie miało sprawne połączenie potencjału wydobywczego południowo-zachodniej Polski z rynkami, na których w kolejnych latach skoncentruje się największe zapotrzebowanie.
Szymon Jungiewicz
Head Construction Market Analyst
Raport branżowy
Construction
INNE WPISY BLOGOWE: